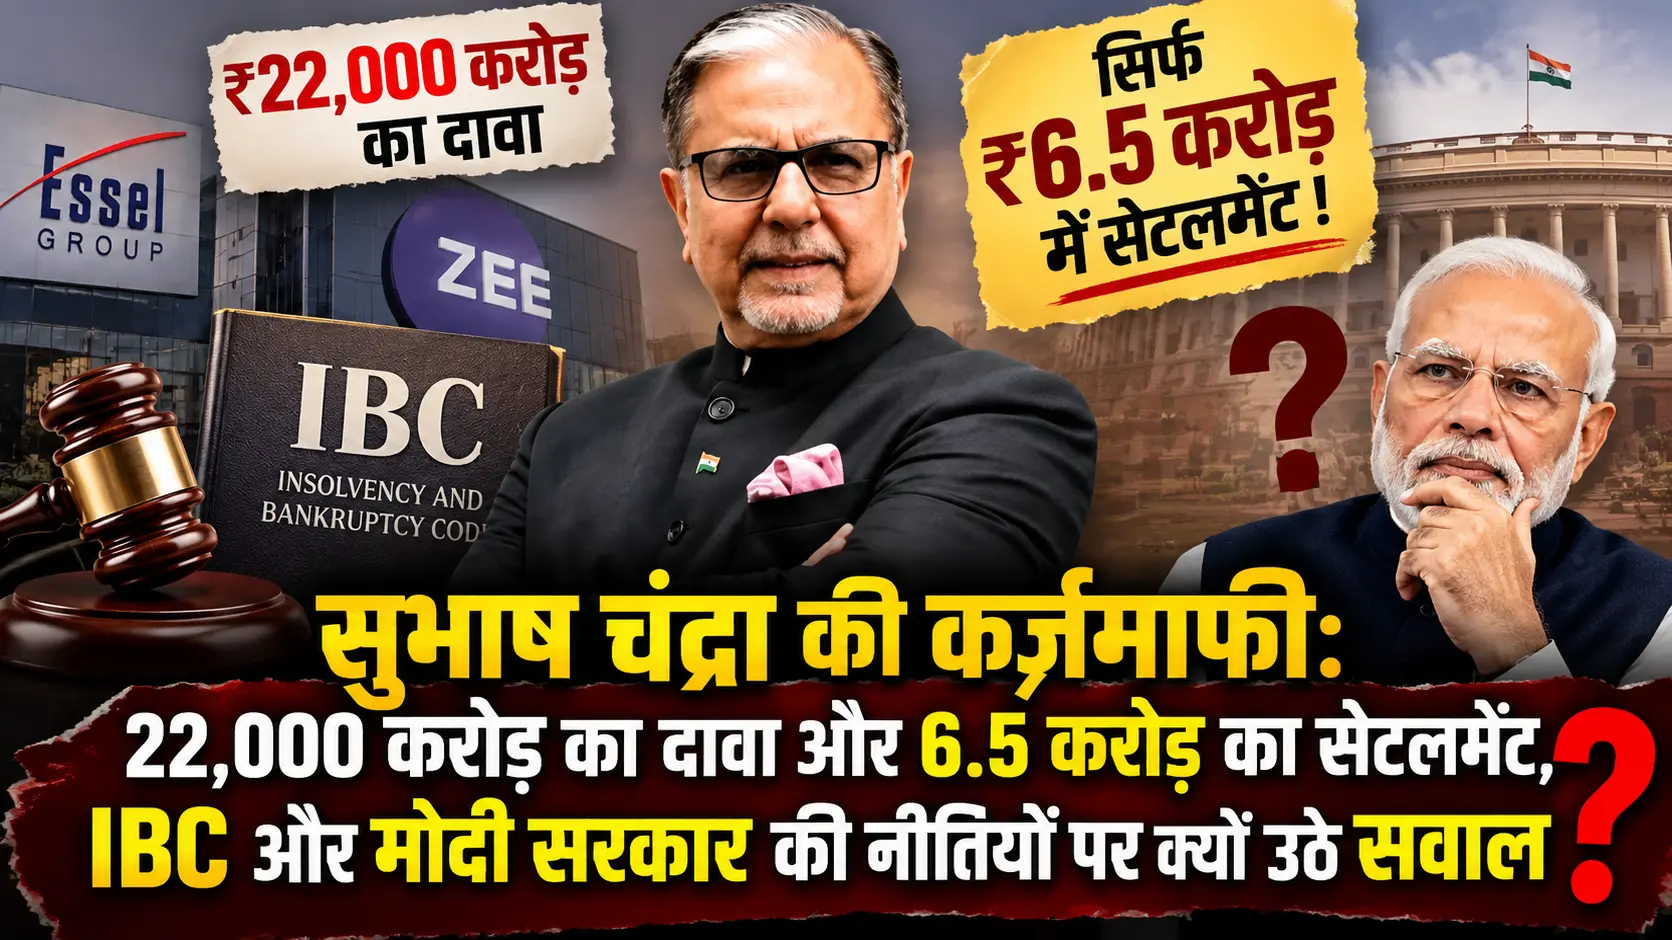
सुभाष चंद्रा की कर्ज़माफ़ी: 22,000 करोड़ का दावा और 6.5 करोड़ का सेटलमेंट, IBC और मोदी सरकार की नीतियों पर क्यों उठे सवाल?
प्रमुख बिंदु (Key Highlights):
विवाद की वजह: एस्सेल ग्रुप के संस्थापक सुभाष चंद्रा की कर्ज़माफ़ी के 22,006 करोड़ रुपये के दावों के एवज में केवल 6.5 करोड़ रुपये के रीपेमेंट प्लान पर सहमति से वित्तीय हलकों में बवाल मचा है।
99.9% का हेयरकट: लेनदार बैंकों और वित्तीय संस्थाओं के हिस्से में नाममात्र की वसूली आई है, जिसे विपक्ष ने सामान्य हेयरकट नहीं बल्कि ‘मुंडन’ करार दिया है।
IBC कानून के दुरुपयोग का आरोप: इनसॉल्वेंसी एंड बैंकरप्सी कोड (IBC) के तहत बड़े कॉर्पोरेट प्रमोटरों को मिलने वाली भारी छूट पर सवाल खड़े हो रहे हैं।
सरकारी बैंकों और जनता के पैसों का नुकसान: एलआईसी हाउसिंग फाइनेंस, केनरा बैंक और एचडीएफसी बैंक जैसे प्रमुख लेंडर्स इस फैसले के खिलाफ अपीलीय अदालत (NCLAT) पहुंच गए हैं।
नई दिल्ली:
एस्सेल ग्रुप के पूर्व चेयरमैन और मीडिया कारोबारी सुभाष चंद्रा के पर्सनल इनसॉल्वेंसी मामले में नेशनल कंपनी लॉ ट्रिब्यूनल (NCLT) के हालिया घटनाक्रम ने देश के बैंकिंग सेक्टर और राजनीतिक गलियारों में एक नई बहस छेड़ दी है। इसे लेकर आम जनता के बीच चर्चा है कि क्या सुभाष चंद्रा की कर्ज़माफ़ी (Subhash Chandra Loan Waiver) का यह मामला केवल एक तकनीकी कानूनी प्रक्रिया है या फिर व्यवस्था में बड़े पूंजीपतियों को भारी छूट मिलने का एक और उदाहरण?
वित्तीय मामलों के जानकारों का कहना है कि यह कोई अकेला मामला नहीं है, बल्कि इससे पहले भी IBC के तहत बैंकों को भारी-भरकम ‘हेयरकट’ (कर्ज कटौती) झेलनी पड़ी है।
देश में कॉर्पोरेट और व्यक्तिगत दिवाला समाधान से संबंधित वैधानिक प्रावधानों और आधिकारिक नियमों को आप Insolvency and Bankruptcy Board of India (IBBI) की आधिकारिक वेबसाइट पर देख सकते हैं।
22,000 करोड़ रुपये के दावों के बदले महज 6.5 करोड़ की पेशकश
विवाद की मुख्य जड़ वह रीपेमेंट प्लान है, जिसके तहत वित्तीय संस्थाओं और कर्जदाताओं के कुल 22,006.57 करोड़ रुपये के स्वीकृत दावों के बदले सुभाष चंद्रा ने केवल 6.25 करोड़ रुपये कर्जदाताओं को और 25 लाख रुपये प्रक्रिया लागत के रूप में चुकाने का प्रस्ताव रखा।
कर्जदाताओं की रिकवरी दर: इस गणित के हिसाब से कर्ज की कुल देनदारी पर 99.97% से अधिक का हेयरकट हुआ, यानी बैंकों को उनके बकाए का 0.03% हिस्सा भी मुश्किल से मिला।
एलआईसी हाउसिंग फाइनेंस का झटका: एलआईसी हाउसिंग फाइनेंस (LICHFL) का दावा करीब 1,322 करोड़ रुपये का था, जिसके बदले उसे मात्र 38 लाख रुपये मिलने की बात सामने आई।
हालांकि, सुभाष चंद्रा की कर्ज़माफ़ी विवाद बढ़ने के बाद सुभाष चंद्रा ने अपना पक्ष रखते हुए स्पष्ट किया कि उन्होंने व्यक्तिगत नाम पर 22 हजार करोड़ रुपये का कर्ज नहीं लिया था, बल्कि वे कंपनियों के लोन में केवल ‘पर्सनल गारंटर’ (Personal Guarantor) थे। इसके बावजूद, जब पर्सनल गारंटी हजारों करोड़ की थी, तो वसूली के समय उनकी घोषित निजी संपत्तियां इतनी कम कैसे निकलीं, यह सवाल गहरा गया है।
मोदी सरकार और IBC व्यवस्था पर क्यों उठ रहे हैं गंभीर सवाल?
इस पूरे मामले के सामने आने के बाद विपक्ष और अर्थशास्त्रियों ने केंद्र सरकार की आर्थिक और बैंकिंग नीतियों को कठघरे में खड़ा किया है:
आम नागरिक बनाम बड़े उद्योगपति का फर्क:
विपक्षी दलों का कहना है कि जब देश का कोई गरीब किसान, छोटा व्यापारी या मध्यमवर्गीय परिवार कुछ लाख रुपये का होम लोन या पर्सनल लोन नहीं चुका पाता, तो बैंक उनकी संपत्ति की कुर्की और नीलामी करने में देरी नहीं करते। वहीं दूसरी तरफ, हजारों करोड़ के कॉरपोरेट कर्जदारों के मामले में भारी छूट देकर मामले को रफा-दफा कर दिया जाता है।
हेयरकट के नाम पर जनता के पैसों की बर्बादी:
जब बैंक किसी बड़े कर्ज पर 80% से 95% तक का हेयरकट स्वीकार करते हैं, तो उस नुकसान की भरपाई आखिरकार सरकारी खजाने और आम जनता की जमा पूंजी (टैक्सपेयर्स मनी) से बैंकों के रीकैपिटलाइजेशन के जरिए होती है।
कमेटी ऑफ क्रेडिटर्स (CoC) की वोटिंग में खामियां:
इस मामले में सबसे गंभीर आरोप यह लगा कि सुभाष चंद्रा के रीपेमेंट प्लान को जिन लेंडर्स ने वोट देकर पास कराया, उनमें से कई कथित तौर पर प्रमोटर से जुड़ी सहयोगी फर्में (Related Entities) थीं, जिनके पास 60% से अधिक का वोट शेयर था। एक्सिस बैंक, केनरा बैंक, इंडसइंड बैंक और एलआईसी जैसी मुख्य संस्थाओं ने इसका कड़ा विरोध किया था।
बैंकों ने खटखटाया NCLAT का दरवाजा
इस फैसले के खिलाफ बैंकिंग जगत में भारी रोष देखने को मिला है। एचडीएफसी बैंक और एलआईसी हाउसिंग फाइनेंस समेत कई बड़े कर्जदाताओं ने नेशनल कंपनी लॉ अपीलेट ट्रिब्यूनल (NCLAT) में याचिका दायर कर दी है। बैंकों की दलील है कि इस तरह के सेटलमेंट से पूरे बैंकिंग सिस्टम पर नकारात्मक असर पड़ेगा और पर्सनल गारंटी देने वाले प्रमोटर अपनी जिम्मेदारियों से आसानी से बच निकलेंगे।
निष्कर्ष
सुभाष चंद्रा से जुड़ा यह विवाद केवल एक कारोबारी का दिवालियापन मामला नहीं रह गया है। यह देश के दिवाला कानून (IBC) की पारदर्शिता, कॉरपोरेट गवर्नेंस और राजनीतिक इच्छाशक्ति की परीक्षा बन चुका है। आने वाले दिनों में NCLAT और अदालतों का रुख यह तय करेगा कि भारत में बैंकों का डूबा हुआ कर्ज वास्तव में वसूला जाएगा या फिर हेयरकट के नाम पर इसी तरह बड़े लोन बट्टे खाते में जाते रहेंगे।